بسم الله الرحمن الرحيم
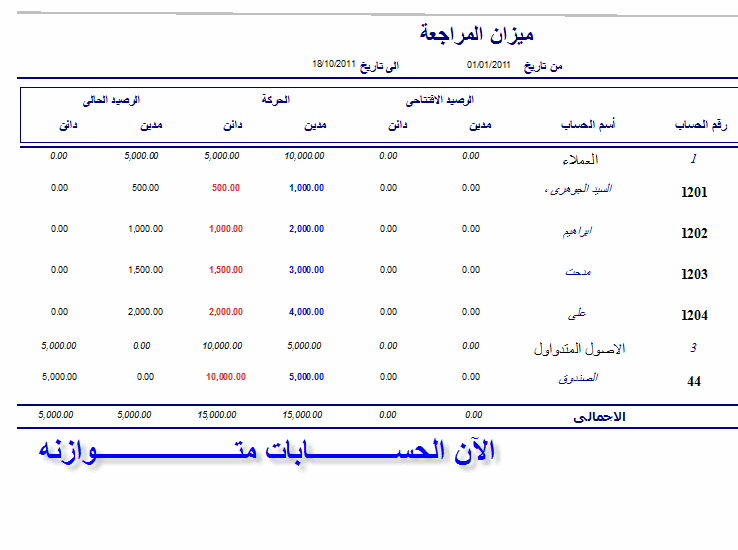
ميزان المراجعة
TRIAL BALANCE
مقدمة:-
لا بد من التأكد من صحة العمليات المحاسبية التي تمت في دفتر اليومية ومن عمليات الترحيل إلى دفتر الأستاذ ومن ثم ترصيد تلك الحسابات ، وبسبب كثرة الحسابات في المشروع وتناثرها ، فلقد تم الاتفاق على وسيلة تطمئن المحاسب على عمله بنسبة كبيرة بعدم وجود الأخطاء وهذه الوسيلة هي ما يسمى بميزان المراجعة ، ومن الاسم الذي أطلق عليه فهو ميزان يجب أن تتوازن فيه الحسابات الموجودة فيه وخاصة من الناحية الحسابية ، وذلك بسبب استخدام المشروع لنظرية القيد المزدوج في إثبات عملياته المالية المختلفة ، فمن الملاحظ أن القيد المحاسبي يجب أن يتوازن طرفيه ومن ثم توازن مجموع القيود في صفحة اليومية الواحدة، ومن ثم توازن مجموع القيود في الصفحات المتتالية في دفتر اليومية أيضا بطرفيها المدين والدائن وهذا ناتج عن تطبيق نظرية القيد المزدوج، ومن ثم تأتي عملية الترحيل إلى دفتر الأستاذ وللحسابات المختلفة فيه ومن ثم عملية ترصيدها .....وبعدها يأتي دور هذا الميزان للاطمئنان على الخطوات السابقة والكثيرة والمتكررة.
وبالتالي يجب توازن (تساوي) المجاميع المدينة لجميع الحسابات مع المجاميع الدائنة لتلك الحسابات ولنفس الفترة، وكذلك يجب توازن (تساوي) الأرصدة المدينة لجميع الحسابات مع الأرصدة الدائنة لتلك الحسابات ولنفس الفترة، أما اذا لم يتم استخدام نظرية القيد المزدوج بطريقة سليمة وصحيحة ودقيقة في المراحل المختلفة السابقة فان التوازن غالبا لن يتم، وتكمن أهمية ميزان المراجعة هذا إلى أن عدم التوازن يعطي مؤشرا ودليلا أوليا ومهما إلى وجود خطأ ما يجب تداركه وتصويبه، ولا يعني توازن ميزان المراجعة عدم وجود الأخطاء لأن هناك أخطاء لا يكتشفها ميزان المراجعة.
تعريف ميزان المراجعة:-
TRIAL BALANCE:- A list of the balances of all accounts within a given control group or ledger. A trial balance is determind periodically to check the control total established over the group of accounts in question.
يمكن تعريف ميزان المرجعة بأنه:-
• هو أداة قياس التوازن الحسابي للتأكد من صحة التسجيل المبدئية، في دفاتر اليومية والترحيل إلى دفتر الأستاذ.
• هو قائمة تشتمل على جميع الحسابات الموجودة في المشروع وفي دفتر الأستاذ سواء في المجاميع أو الأرصدة أو الاثنين معا والذي يتم إعداده حسب حجم المشروع ونوعه وحاجته التي قد تكون يوميا، أسبوعيا، شهريا، سنويا، نصف سنوية.
وعادة ما يتم إعداد ميزان المراجعة في نهاية السنة المالية، ولكن قد يتم إعداده حسب الحاجة وحسب ما تقتضيه طبيعة المؤسسة، فكلما كان إعداده في فترات دورية أقصر كانت عملية اكتشاف الأخطاء ومعالجتها أسهل وأسرع، فلو كان إعداد ميزان المراجعة شهريا أو أسبوعيا يكون أفضل من الانتظار لنهاية العام، وكذلك فإن بعض المؤسسات تقتضي طبيعة عملها إعداد ميزان المراجعة يومياً مثل البنوك والمؤسسات المالية، وتزداد سهولة إعداد ميزان المراجعة بأشكاله وكافة التقارير الأخرى، وذلك بزيادة التقدم التكنولوجي في الأجهزة والمعدات والبرامج المختلفة.
هذة مقدمة سريعة عن مفهوم ميزان المراجعة
اما من الناحية البرمجية سيتم رفع المرفق للتعديل علية